2024年电光调制器(EOM)产业数据报告 光电器件市场深度解析
一、引言
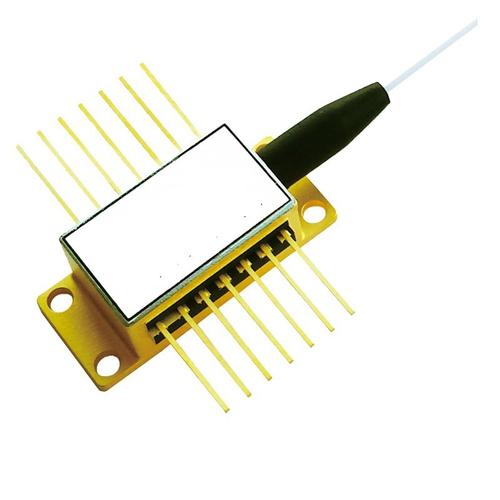
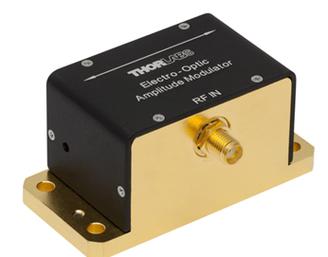
电光调制器(Electro-Optic Modulator, EOM)是光通信与光信号处理的核心器件,通过电光效应将电信号加载到光载波上,实现光信号的相位、频率或强度调制。随着5G/6G通信、数据中心互联、激光雷达(LiDAR)、量子信息及微波光子学的快速发展,EOM产业在2024年迎来关键增长节点。本报告基于公开市场数据与产业链调研,系统梳理2024年全球及中国EOM产业规模、技术路线、竞争格局与趋势。
二、市场规模与增长
2.1 全球市场
2024年全球EOM市场规模预计达到 38.5亿美元,同比增长约 12.7%。其中,电信级强度调制器(如Mach-Zehnder Modulator, MZM)占据约55%份额,相位调制器占比约25%,其余为特殊应用(如量子调制、太赫兹调制)。
- 区域分布:北美(34%)、欧洲(28%)、亚太(33%,其中中国占亚太的60%以上)、其他地区(5%)。
- 增速最快:亚太地区年复合增长率(CAGR 2024-2029)预计为15.2%,主要受中国数据中心与5G-A建设驱动。
2.2 中国市场
2024年中国EOM市场规模约为 86亿元人民币,同比增长18.3%。本土需求主要来自:
- 电信骨干网相干升级(400G/800G ZR/ZR+);
- 大型数据中心内部光互连(DCI);
- 激光雷达与光纤传感;
- 科研与国防量子项目。
三、技术路线与产品结构
2024年EOM技术呈现多元化竞争:
| 技术类型 | 典型材料 | 带宽 | 半波电压Vπ | 主要应用 | 市场份额 |
|---------|---------|------|------------|----------|----------|
| 铌酸锂体调制器 | LiNbO3 | 20-40 GHz | 3-5 V | 电信骨干网 | 48% |
| 薄膜铌酸锂(TFLN) | LiNbO3薄膜 | 70-110 GHz | 1-2 V | 数据中心、相干 | 22%(快速增长) |
| 硅基调制器 | Si/SiGe | 30-60 GHz | 2-4 V | 硅光集成 | 18% |
| 磷化铟(InP) | InP | 40-100 GHz | 1.5-3 V | 短距/长距 | 8% |
| 聚合物/其他 | 有机聚合物 | 100+ GHz | <1 V | 量子/太赫兹 | 4% |
关键趋势:薄膜铌酸锂(TFLN)成为2024年最热技术路线,因其高带宽、低损耗、小尺寸,正加速替代传统体铌酸锂,预计2026年份额将超30%。
四、产业链分析
4.1 上游材料与设备
- 铌酸锂晶圆:主要供应商包括日本住友、信越,中国德清华莹、中电26所。2024年3英寸/4英寸TFLN晶圆产能紧张,价格同比上涨12%。
- 硅光晶圆:台积电、格芯、中芯国际提供硅光代工。
- 封装与测试:高精度耦合、射频封装为瓶颈,成本占器件总成本40%以上。
4.2 中游器件厂商
全球主要EOM厂商:
- 海外:Lumentum(原JDSU)、II-VI(现Coherent)、Fujitsu、Sumitomo Osaka、Thorlabs、iXblue(现Exail)
- 中国:光库科技、铌酸锂龙头“正元”、“华工科技”、中电科旗下研究所
- IDM与Fabless:HyperLight、Lightium(TFLN初创)、Acacia(被思科收购)
4.3 下游应用
| 应用领域 | 2024需求占比 | 增速 |
|---------|-------------|------|
| 电信骨干网/城域 | 42% | +6% |
| 数据中心互联(DCI) | 26% | +28% |
| 激光雷达/传感 | 12% | +20% |
| 量子技术/科研 | 10% | +15% |
| 军事/航天 | 6% | +8% |
| 其他 | 4% | +10% |
五、竞争格局与投融资
2024年EOM赛道投融资活跃:
- TFLN领域:Lightium获2000万美元A轮;国内“铌奥光电”完成数亿元B轮。
- 硅光调制器:多家初创聚焦异质集成。
- 并购:Coherent收购TFLN初创团队;Exail整合iXblue后推出800G相干模块。
中国本土企业市场份额从2020年的15%提升至2024年的28%,但高端TFLN仍依赖进口。
六、挑战与机遇
挑战
- TFLN晶圆良率低、成本高;
- 硅基调制器效率与线性度不足;
- 高频封装与驱动电路复杂度;
- 地缘政治影响供应链。
机遇
- AI算力需求推动800G/1.6T光模块,EOM为核心;
- 6G太赫兹通信、星间激光链路;
- 量子计算与QKD需要高性能相位调制;
- 中国“东数西算”与算力网络建设。
七、2025-2029展望
- 全球EOM市场CAGR(2024-2029)预计为 14.5%,2029年达 75亿美元。
- TFLN份额将超过45%,硅基调制器在短距场景占主导。
- 中国国产化率有望提升至40%以上,TFLN产线逐步成熟。
- 异构集成(SiPh + TFLN)成为主流方案。
八、结论
2024年是电光调制器产业从“传统的铌酸锂体材料”向“薄膜铌酸锂与硅光异质集成”过渡的关键年。高速光通信与AI算力需求驱动市场高速增长,TFLN技术商业化加速,产业链上下游投资活跃。中国厂商在体调制器与部分硅光领域取得进展,但在高端TFLN芯片与晶圆环节仍需突破。建议关注TFLN材料、高频封装与驱动IC国产化,以及面向DCI与量子应用的高性能EOM设计。
数据来源:LightCounting、Yole Développement、中国光通信行业协会、公开财报与行业调研,2024年12月。
如若转载,请注明出处:http://www.miaozhaomei.com/product/51.html
更新时间:2026-10-09 09:56:52